Vollkasko: Was sie zahlt und wann sich das Melden lohnt
Die Vollkasko zahlt Schäden am eigenen Auto, die die Teilkasko nicht abdeckt. Vor allem den selbst verschuldeten Unfall. Jede Meldung kann aber Rabatt kosten. Hier steht, was die Vollkasko in der Regel übernimmt und wie Sie entscheiden, ob Sie melden oder selbst zahlen.
Von Marko Blum, Geschäftsführer der Lackprofi GmbH · veröffentlicht am · aktualisiert am · 9 Min. Lesezeit
Was die Vollkasko zahlt
Die Vollkasko ersetzt Schäden am eigenen Auto nach einem selbst verschuldeten Unfall und nach Vandalismus. Die Leistungen der Teilkasko sind in der Regel mit drin. Nach einer Zahlung stufen die meisten Versicherer Sie im Schadenfreiheitsrabatt zurück, deshalb lohnt sich bei kleinen Schäden oft die Rechnung aus eigener Tasche. Die Lackprofi GmbH in Kirchheim bei München erstellt Ihnen dafür einen Kostenvoranschlag als Entscheidungsgrundlage.
Im Münchner Osten passiert so ein Schaden schnell. Ein Moment unaufmerksam im Stau vor dem Autobahnkreuz München-Ost, ein Pfosten beim Rangieren im Parkhaus, ein Kratzer über die ganze Tür über Nacht. Dann stellen sich zwei Fragen. Zahlt meine Vollkasko das? Und sollte ich den Schaden überhaupt melden? Die erste Frage beantwortet Ihr Vertrag. Für die zweite brauchen Sie zwei Zahlen: die Reparaturkosten und den Beitrag, den Sie nach einer Rückstufung mehr zahlen.
Was die Vollkasko zusätzlich zur Teilkasko zahlt
Die Teilkasko deckt fest benannte Ereignisse ab. Laut Verbraucherzentrale (Stand 04.11.2025) sind das unter anderem Brand, Diebstahl, Sturm, Hagel, Blitzschlag, Überschwemmung, Wildunfälle mit Haarwild und Glasbruch. Was dort im Einzelnen gilt, erklären wir im Ratgeber Teilkasko: Was zahlt sie?.
Die Vollkasko geht weiter. Sie umfasst laut Verbraucherzentrale zusätzlich selbst verschuldete Unfälle und mut- oder böswillige Handlungen anderer. Der Gesamtverband der Versicherer beschreibt es so: Die Vollkasko ersetzt weitere Schäden am eigenen Auto, etwa nach einem selbst verursachten Unfall, und übernimmt Vandalismusschäden wie zerkratzten Lack oder eine zerbeulte Tür (GDV zur Kaskoversicherung, Stand 31.01.2025).
Wichtig ist die Abgrenzung zur Haftpflicht. Den Schaden am anderen Auto zahlt Ihre Kfz-Haftpflicht. Die Vollkasko ist für Ihr eigenes Fahrzeug da. Welche Fälle Ihr Tarif genau einschließt, steht in Ihren Versicherungsbedingungen.
- Teilkasko: fest benannte Ereignisse wie Hagel, Wild, Glas, Diebstahl
- Vollkasko: zusätzlich selbst verschuldeter Unfall und Vandalismus
- Schaden am fremden Auto zahlt die Kfz-Haftpflicht
Vollkasko bei Vandalismus und Unfallflucht
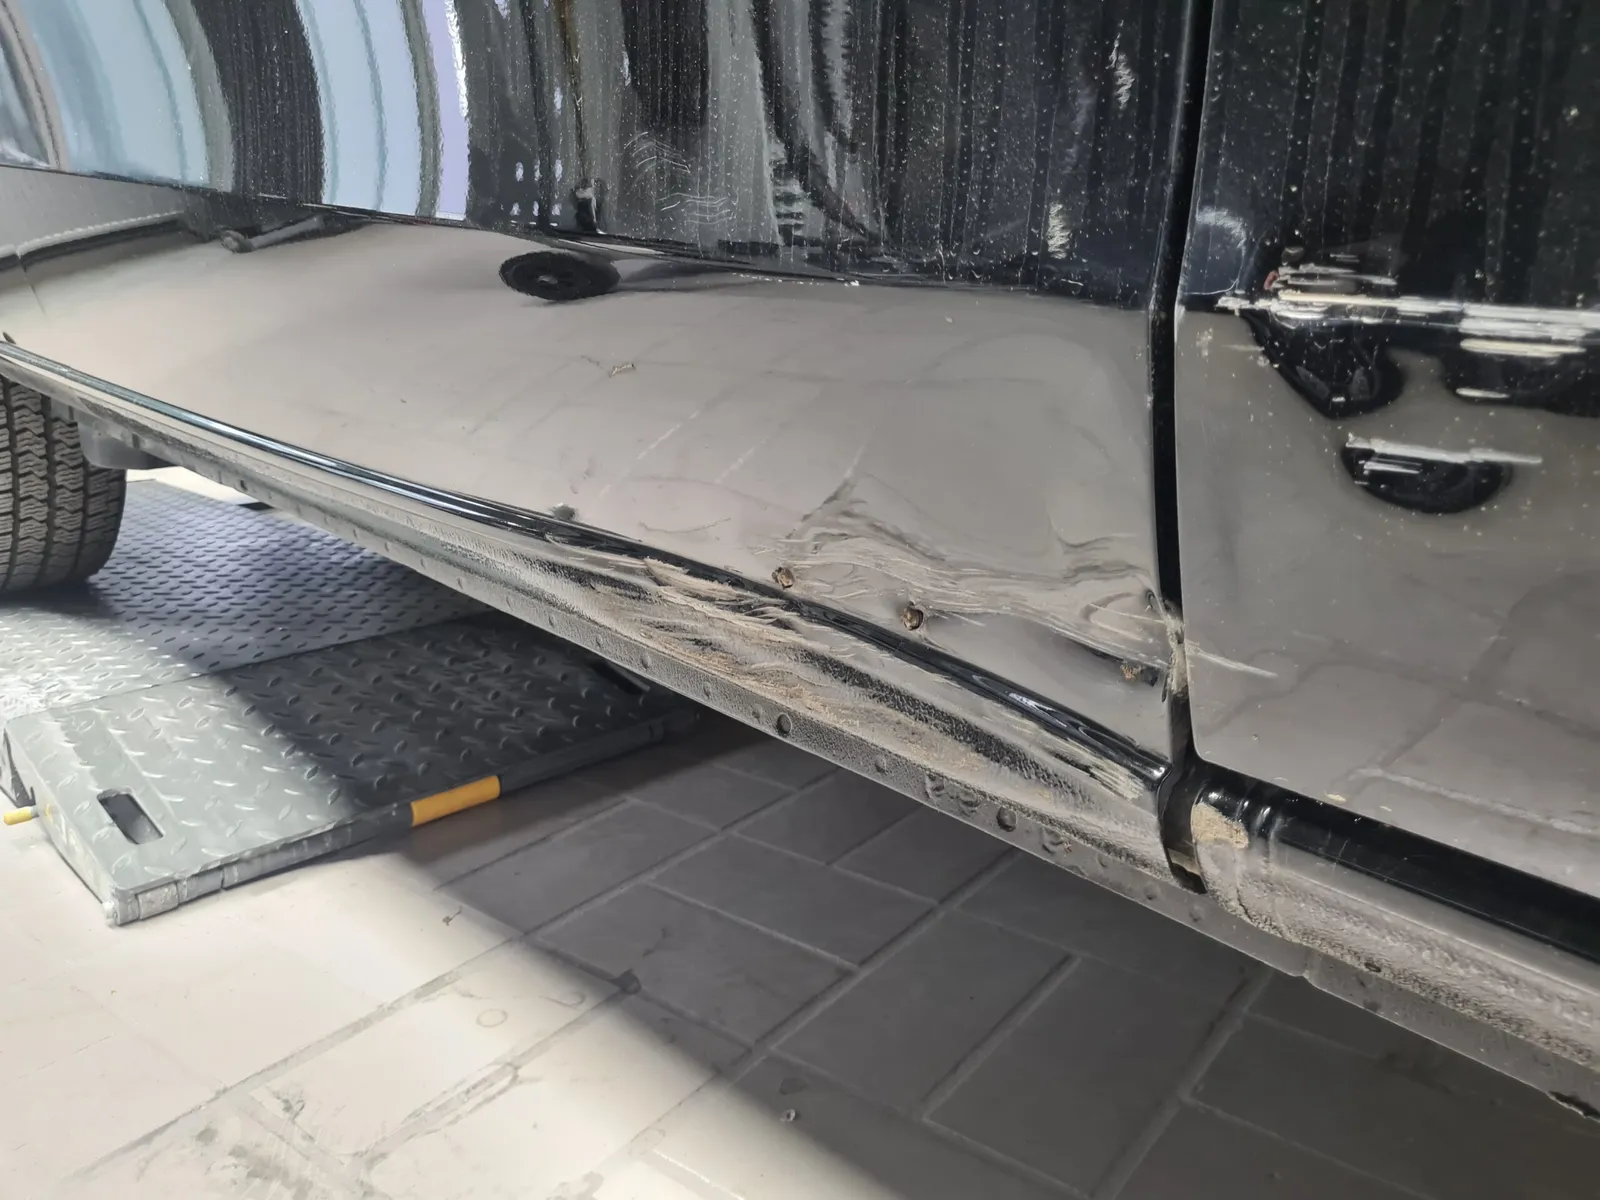
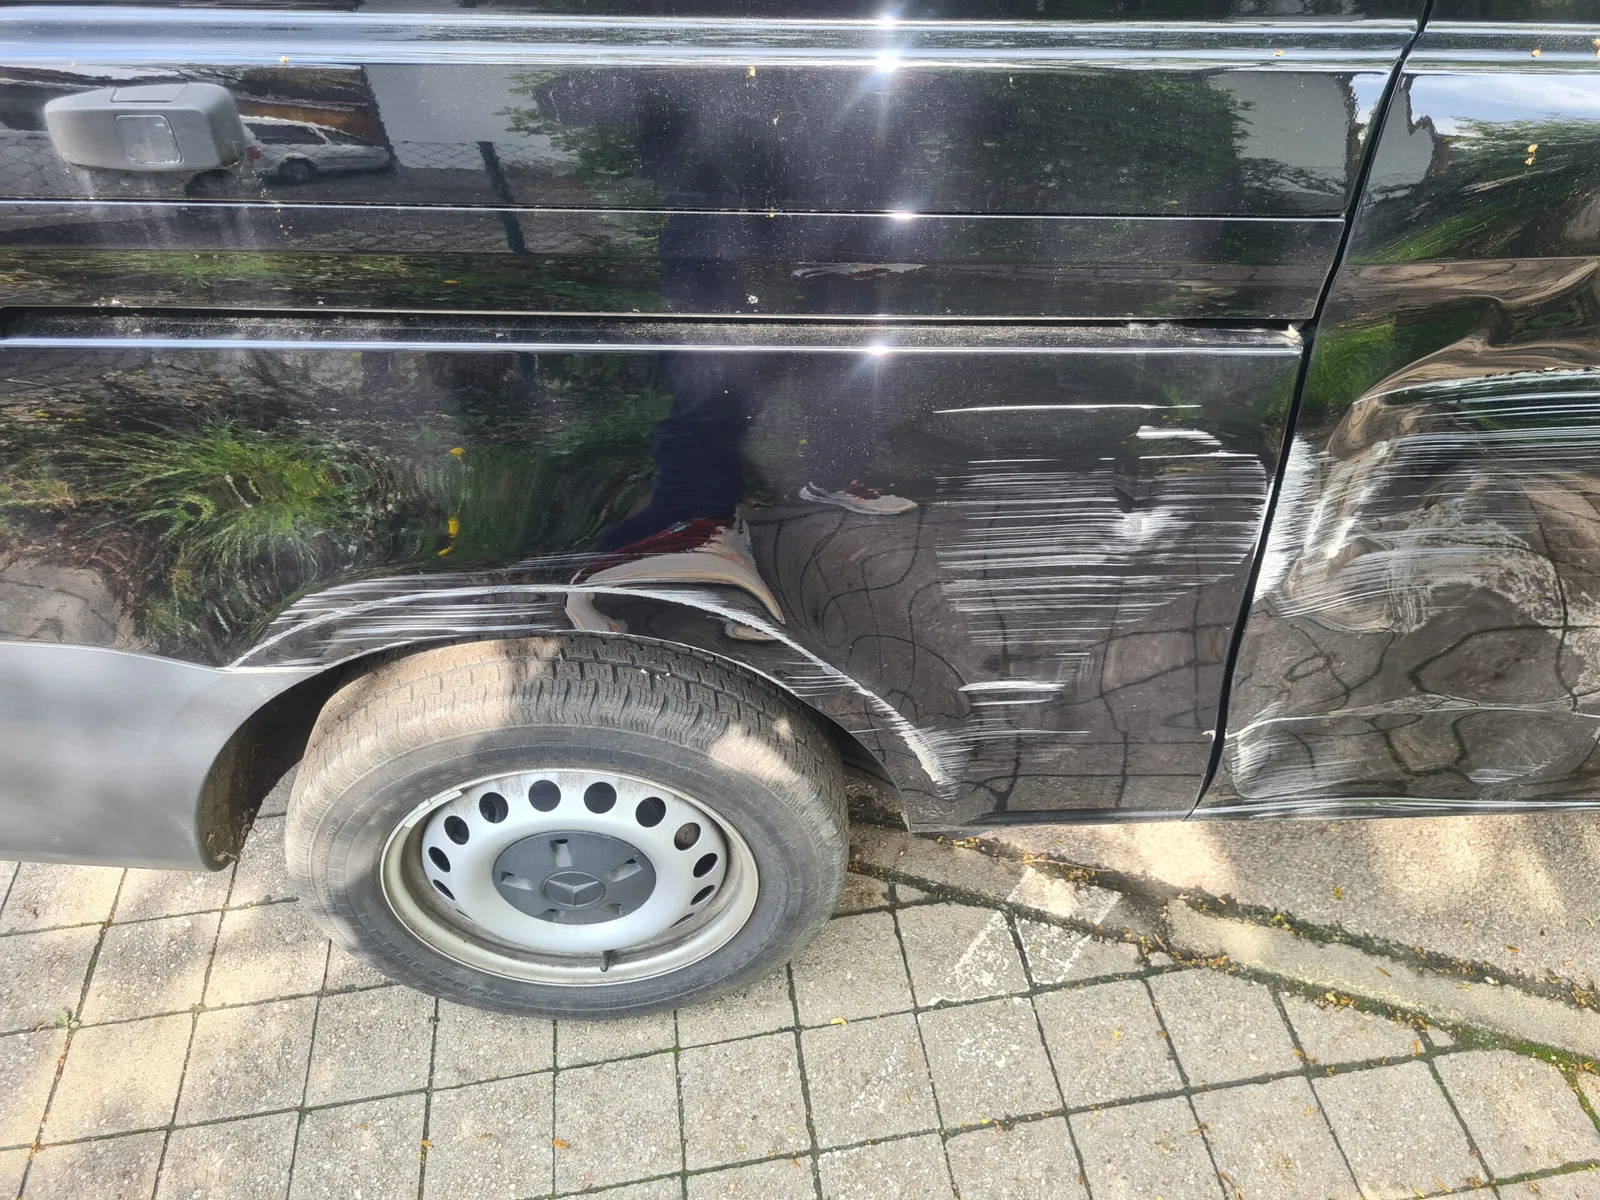
Zerkratzter Lack, zerstochene Reifen, ein Steinwurf aufs Blech: Solche mutwilligen Beschädigungen deckt laut GDV zum Vandalismus am Auto (Stand 05.07.2024) die Vollkasko ab. Eingeschlagene Scheiben sind dagegen in der Regel ein Fall für die Teilkasko. Glas tauschen wir bei uns im Haus, mehr dazu bei den Glasschäden.
Bleibt der Verursacher unbekannt, etwa nach einem Parkrempler mit Fahrerflucht, gilt laut GDV zum Parkrempler (Stand 10.03.2026): Wer keine Vollkasko hat, zahlt den Schaden selbst. Mit Vollkasko ist eine Regulierung möglich, je nach Vertrag abzüglich Selbstbeteiligung und mit Folgen für den Rabatt.
Zeigen Sie Vandalismus bei der Polizei an, fotografieren Sie den Schaden und informieren Sie Ihre Versicherung möglichst sofort. So rät es der GDV. Verursachen Sie selbst einen Schaden, bleiben Sie am Unfallort. Der ADAC berichtet von einem Urteil des Landgerichts Braunschweig (7 O 599/17), nach dem ein Fahrer seinen Versicherungsschutz verlor, weil er den Unfallort verlassen hatte (ADAC, Artikel vom 28.12.2022).
- Vandalismus wie zerkratzter Lack: Fall für die Vollkasko
- Unfallflucht des Gegners: ohne Vollkasko zahlen Sie selbst
- Polizei, Fotos, Versicherung sofort informieren
Selbstbeteiligung in der Vollkasko
Die meisten Kaskoverträge haben eine Selbstbeteiligung. Der GDV nennt als Beispiele 150 oder 300 Euro, die Sie im Schadenfall selbst tragen (GDV zur Kaskoversicherung). Je höher die Selbstbeteiligung, desto niedriger in der Regel der Beitrag. Die genaue Höhe steht in Ihrem Versicherungsschein.
Für die Praxis heißt das: Liegt der Schaden kaum über Ihrer Selbstbeteiligung, zahlt die Versicherung nur einen kleinen Betrag. Die Rückstufung kommt trotzdem. Deshalb lohnt sich bei kleinen Schäden fast immer ein genauer Blick, bevor Sie melden.
- Selbstbeteiligung, zum Beispiel 150 oder 300 Euro, tragen Sie selbst
- Höhe steht im Versicherungsschein
- Kleiner Schaden knapp über dem Eigenanteil: erst rechnen
Rückstufung im Schadenfreiheitsrabatt nach der Meldung
Der Schadenfreiheitsrabatt gilt in der Kfz-Haftpflicht und in der Vollkasko. Laut ADAC (Stand 04.02.2026) werden die SF-Klassen für beide getrennt berechnet. Wer einen Schaden von der Versicherung bezahlen lässt, wird im kommenden Versicherungsjahr zurückgestuft. Wie viele Klassen Sie verlieren, regelt jeder Versicherer in eigenen Rückstufungstabellen.
Entscheidend ist die Zahl der Schäden, nicht ihre Höhe. Das schreibt der GDV zum Schadenfreiheitsrabatt (Stand 31.01.2024), und auch Stiftung Warentest (Stand 10.11.2025) hält fest, dass die Schadenhöhe für die Rückstufung keine Rolle spielt. Ein kleiner Kratzer kostet also gleich viele Klassen wie ein großer Frontschaden.
Teilkaskoschäden wirken sich laut GDV nicht auf den Rabatt aus, Vollkaskoschäden schon. Manche Verträge enthalten einen Rabattschutz, der die Rückstufung verhindert. Er muss vor dem Schaden vereinbart sein und lässt sich laut GDV nicht zu einem anderen Versicherer mitnehmen.
- Rückstufung im nächsten Versicherungsjahr, Tabelle je Versicherer
- Anzahl der Schäden zählt, nicht die Höhe
- Teilkaskoschäden ohne Folgen für den Rabatt
Vollkasko melden oder selbst zahlen: so rechnen Sie
Die Verbraucherzentrale sagt klar: Wer den Schaden selbst bezahlt, behält den Schadenfreiheitsrabatt. Sie rät, vorher bei der Versicherung nachzufragen, wie sich der Schaden auf die Folgejahre auswirkt. Auch der GDV empfiehlt, kleine Parkschäden oft aus eigener Tasche zu zahlen.
Die Rechnung geht so. Erstens: Was kostet die Reparatur? Das zeigt ein Kostenvoranschlag. Zweitens: Wie viel Beitrag zahlen Sie in den nächsten Jahren mehr, wenn Sie zurückgestuft werden? Das kann Ihnen Ihre Versicherung nennen. Drittens: Ziehen Sie Ihre Selbstbeteiligung vom Reparaturbetrag ab. Ist der Mehrbeitrag über die Jahre höher als das, was die Versicherung tatsächlich zahlen würde, ist Selbstzahlen in der Regel günstiger.
Haben Sie schon gemeldet, ist die Sache nicht verloren. Laut GDV muss der Versicherer Sie über die Schadenkosten informieren. Erstatten Sie ihm diese, bleibt Ihre Einstufung erhalten. Man spricht vom Schadenrückkauf. Frist und Bedingungen stehen in Ihrem Vertrag. Stiftung Warentest weist darauf hin, dass nicht jeder Versicherer den Rückkauf in der Vollkasko zulässt.
- Kostenvoranschlag gegen Mehrbeitrag nach Rückstufung stellen
- Selbstbeteiligung vom Reparaturbetrag abziehen
- Schadenrückkauf nach der Meldung oft möglich, je nach Vertrag
Grobe Fahrlässigkeit: wann die Vollkasko kürzen darf
Wer den Schaden vorsätzlich herbeiführt, bekommt nichts. Bei grober Fahrlässigkeit darf der Versicherer seine Leistung nach der Schwere des Verschuldens kürzen. So steht es in § 81 VVG (abgerufen 15.10.2026).
Als Beispiele nennt der GDV zur roten Ampel (Stand 30.04.2024) das Überfahren einer roten Ampel und das Fahren unter Alkohol. Ob ein Fall grob fahrlässig ist, entscheidet sich im Einzelfall. Je schwerer das Verschulden, desto weniger zahlt die Vollkasko, etwa nur 25 oder 50 Prozent des Schadens.
Manche Tarife verzichten auf den Einwand der groben Fahrlässigkeit. Das gilt laut GDV nicht bei Alkohol oder Drogen und nicht beim Diebstahl. Ob Ihr Vertrag diesen Verzicht enthält, steht in den Bedingungen.
- Vorsatz: keine Leistung
- Grobe Fahrlässigkeit: Kürzung nach Schwere des Verschuldens
- Verzicht im Tarif möglich, nicht bei Alkohol und Drogen
Vollkasko bei Leasing, Finanzierung und Werkstattbindung
Für Leasingautos und über einen Kredit finanzierte Autos empfiehlt die Verbraucherzentrale eine Vollkasko, ebenso für teure Neuwagen. Beim Leasingauto gehört das Fahrzeug dem Leasinggeber. Nach einem Kaskoschaden bestimmt er laut ADAC in den meisten Fällen, wo repariert wird. Was in welchem Fall gilt, steht im Ratgeber Freie Werkstattwahl.
Viele Kaskotarife haben eine Werkstattbindung. Laut Verbraucherzentrale zahlen Sie dann einen günstigeren Beitrag, wenn Sie im Schadenfall eine vom Versicherer empfohlene Werkstatt wählen. In einigen Tarifen bestimmt der Versicherer die Werkstatt. Das ist eine Vertragsentscheidung, die Sie beim Abschluss getroffen haben. Fragen Sie vor der Reparatur bei Ihrer Versicherung nach, dann wissen Sie, woran Sie sind.
- Leasing und Finanzierung: Vollkasko empfohlen
- Leasinggeber bestimmt nach Kaskoschaden meist die Werkstatt
- Werkstatttarif: günstiger Beitrag, Werkstatt nach Vertrag
Kostenvoranschlag als Grundlage für Ihre Entscheidung
Bevor Sie entscheiden, brauchen Sie eine belastbare Zahl. Bei der Lackprofi GmbH nehmen wir den Schaden auf und schreiben einen Kostenvoranschlag, in dem Arbeitszeit, Material und Teile aufgeschlüsselt sind. Damit können Sie bei Ihrer Versicherung nachfragen und in Ruhe rechnen. Bei größeren Schäden arbeiten wir mit Kfz-Sachverständigen aus Bayern zusammen.
Melden Sie den Schaden, stimmen wir die Reparatur mit der Versicherung ab. Mehr dazu beim Schadensmanagement. Zahlen Sie selbst, reparieren wir genauso. Karosserie, Lack und Glas erledigen wir im eigenen Betrieb am Klausnerring 22 in Kirchheim, Unfallschäden nach Herstellervorgaben. Wie das abläuft, steht bei der Unfallinstandsetzung und den Lackierungen. Kleine Kratzer und Dellen lösen wir oft per Smart Repair. Das hält die Kosten niedrig und macht Selbstzahlen eher möglich.
Einen Ersatzwagen stellen wir auf Anfrage, die Fahrzeuge stehen bei der Autovermietung. Zum Service gehört auch ein Shuttle-, Hol- und Bringservice. Ob und wie wir ihn einrichten, klären wir bei der Terminvereinbarung. Wir sind Montag bis Freitag von 8 bis 12 und von 13 bis 17 Uhr für Sie da, gut erreichbar aus dem Landkreis München. Telefon und Anfahrt finden Sie auf der Kontaktseite.
Das übernehmen wir
- Kostenvoranschlag mit Arbeitszeit, Material und Teilen
- Abstimmung mit der Versicherung, wenn Sie melden
- Reparatur im eigenen Betrieb, Ersatzwagen auf Anfrage
Häufige Fragen zur Vollkasko
Kurze Antworten auf die Fragen, die nach einem selbst verschuldeten Schaden am häufigsten kommen.
Die Vollkasko zahlt zusätzlich Schäden am eigenen Auto nach einem selbst verschuldeten Unfall und nach Vandalismus, etwa zerkratzten Lack oder eine eingedellte Tür. Das schreiben Verbraucherzentrale und Gesamtverband der Versicherer. Die Teilkasko deckt nur fest benannte Ereignisse wie Hagel, Wildunfall, Glasbruch oder Diebstahl. Welche Fälle genau versichert sind, steht in Ihren Versicherungsbedingungen.
Wenn der Mehrbeitrag nach der Rückstufung über die nächsten Jahre höher ist als das, was die Versicherung nach Abzug der Selbstbeteiligung zahlen würde. Das betrifft oft kleine Schäden. Lassen Sie sich einen Kostenvoranschlag erstellen, zum Beispiel bei der Lackprofi GmbH in Kirchheim bei München, und fragen Sie Ihre Versicherung, wie sich die Meldung auf Ihren Beitrag auswirkt. Dann vergleichen Sie beide Zahlen.
In der Regel ja, wenn die Versicherung zahlt. Laut ADAC folgt die Rückstufung im kommenden Versicherungsjahr, wie viele Klassen, regelt jeder Versicherer selbst. Die Höhe des Schadens spielt keine Rolle. Ausnahmen gibt es, wenn Sie einen Rabattschutz vereinbart haben oder den Schaden später zurückkaufen. Teilkaskoschäden führen nicht zu einer Rückstufung.
Oft ja. Nach Angaben des Gesamtverbands der Versicherer muss der Versicherer Sie über die Schadenkosten informieren. Erstatten Sie ihm diesen Betrag, bleibt Ihre Schadenfreiheitsklasse erhalten. Frist und Bedingungen regelt Ihr Vertrag. Stiftung Warentest weist darauf hin, dass manche Versicherer den Rückkauf in der Vollkasko nicht zulassen. Fragen Sie deshalb direkt bei Ihrer Versicherung nach.
Je nach Vertrag ja. Bleibt der Verursacher eines Parkschadens unbekannt, zahlt ohne Vollkasko niemand. Mit Vollkasko ist laut Gesamtverband der Versicherer eine Regulierung möglich, in der Regel abzüglich Selbstbeteiligung und mit Rückstufung im Schadenfreiheitsrabatt. Rufen Sie die Polizei, fotografieren Sie den Schaden und informieren Sie Ihre Versicherung, bevor Sie die Reparatur beauftragen.
Ja. Nach § 81 VVG darf der Versicherer bei grober Fahrlässigkeit seine Leistung nach der Schwere des Verschuldens kürzen, bei Vorsatz muss er gar nicht zahlen. Typische Beispiele sind laut Gesamtverband der Versicherer das Überfahren einer roten Ampel und Fahren unter Alkohol. Manche Tarife verzichten auf diese Kürzung, nicht aber bei Alkohol oder Drogen. Das steht in Ihren Bedingungen.
Allgemeine Information, keine Rechtsberatung. Was im Einzelfall gilt, regeln Ihre Versicherungsbedingungen. Stand der Quellen: 15.10.2026.
Kostenvoranschlag für Ihren Vollkaskoschaden in Kirchheim
Rufen Sie uns an oder schicken Sie zwei bis drei Fotos per E-Mail, dazu Fahrzeugmodell und Baujahr. Mit dem Kostenvoranschlag entscheiden Sie, ob Sie den Schaden melden oder selbst zahlen.
Wir arbeiten für Kunden aus
München, Kirchheim, Haar, Aschheim, Feldkirchen, Poing, Vaterstetten, Markt Schwaben, Grasbrunn und dem übrigen Landkreis München.